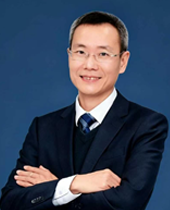
 梁锦荣律师2001年开始执业,律所刑事部分管主任,专注刑事辩护业务,深耕刑事法律实务多年。擅长办理取保候审、不予批捕、不起诉、认罪认罚法律帮助、刑事上诉申诉等业务;处理罪名涵盖诈骗类犯罪、经济犯罪、侵犯... 详细>>
律师姓名:梁锦荣律师
手机号码:13823900300
执业律所:广东邦仁律师事务所
联系地址:广东省中山市东区中山五路82号紫岭国际一期1座a区3楼
把公司账户借给别人收钱再取现,这种过账、走账很多人以为只是帮忙,其实没有真实业务就可能牵扯虚开发票。正常按票据记账本身不违法,可一旦没开发票或者替外单开票,罚款补税都躲不掉。虚开专票,财务负责人和开票人都要担责,走账的人也不例外。为更好地帮您解决这个问题,专门整理了虚开增值税专用发票罪相关的专业知识、实务操作、法律和案例,希望能帮助到您。如果您需要专业法律服务,欢迎直接联系梁锦荣律师。 一、帮企业过账犯法吗 帮企业过账犯法的。 通俗理解就是另外一个公司的收入打到公司的银行账户。到账完了后公司再取现给他们。这种做法叫做过账或者走账。帮别人走账会涉及到虚开发票。虚开发票已经触犯了法律,犯虚开增值税专用发票、用于骗取出口退税、抵扣税款发票罪的,处三年以下有期徒刑或者拘役,并处二万以上二十万以下的罚金。 公司走账有以下含义: 1、一个是正常的记账,是指通过公司对公账户收付,会计人员根据相应票据在账簿中进行记录、入账。这种走账不是违法行为; 2、另外一个就是不是基于真实业务目的,其他公司或者单位、个人利用公司账户进行资金往来的行为。这种走账属于违法行为。没有实际业务,有风险; 3、若走账并开发票,是指其他公司把钱打到本公司账户,本公司账户开具发票给其他公司,自己把钱扣除一定税点后打到别人的个人账户上。如果业务员做外单没有对公账户,无法开具发票,会涉及虚开发票,会面临巨额罚款和补税。 根据规定,有下列行为之一的,没收实施以上犯罪的所得及其产生的收益,处五年以下有期徒刑或者拘役,并处或者单处罚金;情节严重的,处五年以上十年以下有期徒刑,并处罚金: 1、提供资金账户的; 2、将财产转换为现金、金融票据、有价证券的; 3、通过转帐或者其他支付结算方式转移资金的; 4、跨境转移资产的; 5、以其他方法掩饰、隐瞒犯罪所得及其收益的来源和性质的。单位犯前款罪的,对单位判处罚金,并对其直接负责的主管人员和其他直接责任人员,依照前款的规定处罚。 综上所述,个人帮公司代为走账,是违法的,因为没有发生真实的业绩发生,任何违法行为都无法受到法律的保护。 《人民币银行结算账户管理办法》第三十九条 个人银行结算账户用于办理个人转账收付和现金存取。下列款项可以转入个人银行结算账户: (一)工资、奖金收入。 (二)稿费、演出费等劳务收入。 (三)债券、期货、信托等投资的本金和收益。 (四)个人债权或产权转让收益。 (五)个人贷款转存。 (六)证券交易结算资金和期货交易保证金。 (七)继承、赠与款项。 (八)保险理赔、保费退还等款项。 (九)纳税退还。 (十)农、副、矿产品销售收入。 (十一)其他合法款项。 第六十五条 存款人使用银行结算账户,不得有下列行为: (一)违反本办法规定将单位款项转入个人银行结算账户。 (二)违反本办法规定支取现金。 (三)利用开立银行结算账户逃废银行债务。 (四)出租、出借银行结算账户。 (五)从基本存款账户之外的银行结算账户转账存入、将销货收入存入或现金存入单位信用卡账户。 (六)法定代表人或主要负责人、存款人地址以及其他开户资料的变更事项未在规定期限内通知银行。 非经营性的存款人有上述所列一至五项行为的,给予警告并处以1000元罚款;经营性的存款人有上述所列一至五项行为的,给予警告并处以5000元以上3万元以下的罚款;存款人有上述所列第六项行为的,给予警告并处以1000元的罚款。 二、公司过账要承担什么责任 公司过账要承担的责任如下: 1、正常记账过账不属于违法行为; 但若记账未开发票,则属于违法; 2、做外单无法开具发票,涉及虚开发票,将面临罚款和补税; 3、出借银行账户可能需要承担连带责任, 若贷款产生法律纠纷,需提供合理理由及依据; 4、非法交易活动导致银行卡开户人承担连带责任, 非经营性存款人出租、出借银行结算账户,将被处以警告和罚款。 公司过账的法律责任: 1、会计准则遵守:必须按照国家规定的会计准则进行账务处理; 2、真实性和合法性:确保所有过账的账目真实、合法,不得有虚假记账行为; 3、及时性:应在规定的时间内完成过账,避免因延误导致的法律责任; 4、保密性:对公司的财务信息应保密,未经授权不得泄露; 5、审计配合:在审计时应提供真实的账务记录,配合审计工作; 6、税务申报:根据过账结果准确申报税务,按时缴纳税款; 7、内部控制:建立健全内部控制制度,防止财务欺诈行为; 8、财务报告:定期编制财务报告,向管理层和股东准确反映公司财务状况。 综上所述,公司在过账过程中需要承担的责任包括:正常记账过账不违法,但若未开发票则属于违法;做外单无法开具发票可能涉及虚开发票,将面临罚款和补税;出借银行账户可能需要承担连带责任,需提供合理理由及依据;非法交易活动导致银行卡开户人承担连带责任,非经营性存款人出租、出借银行结算账户将被处以警告和罚款。 《中华人民共和国会计法》 第五条 会计机构、会计人员依照本法规定进行会计核算,实行会计监督。任何单位或者个人不得以任何方式授意、指使、强令会计机构、会计人员伪造、变造会计凭证、会计帐簿和其他会计资料,提供虚假财务会计报告。任何单位或者个人不得对依法履行职责、抵制违反本法规定行为的会计人员实行打击报复。 三、虚开专票负责走账人员处理吗 虚开专票负责走账人员处理。 虚开增值税专用发票,财务负责人以及开票人都需要承担责任。财务负责人属于主要责任人,开票人属于次要责任人。虚开增值税专用发票或者虚开用于骗取出口退税、抵扣税款的其他发票的,处三年以下有期徒刑或者拘役,并处二万元以上二十万元以下罚金。 虚开专票的方式: 1、为他人虚开增值税专用发票或者虚开用于骗取出口退税、抵扣税款的其他发票。 2、为自己虚开与实际经营业务情况不符的发票。 3、让他人为自己虚开、介绍他人虚开发票的行为等。 综上所述,虚开专票是一项严重违法行为,涉及的法律责任和风险极大。对于虚开专票的处理,需要严格遵守相关法律法规,否则将面临严重的法律责任和风险。对于企业而言,需要建立完善的内部控制机制,加强对财务人员的管理和监督,以减少虚开专票的风险。同时,加强员工的法律意识培训,提高对虚开专票行为的警惕性,以保障企业的合法权益,降低法律风险。 《中华人民共和国刑法》 第二百零五条 虚开增值税专用发票或者虚开用于骗取出口退税、抵扣税款的其他发票的,处三年以下有期徒刑或者拘役,并处二万元以上二十万元以下罚金;虚开的税款数额较大或者有其他严重情节的,处三年以上十年以下有期徒刑,并处五万元以上五十万元以下罚金;虚开的税款数额巨大或者有其他特别严重情节的,处十年以上有期徒刑或者无期徒刑,并处五万元以上五十万元以下罚金或者没收财产。 《最高人民检察院、公安部关于公安机关管辖的刑事案件立案追诉标准的规定》 第五十六条 虚开增值税专用发票或者虚开用于骗取出口退税、抵扣税款的其他发票,虚开的税款数额在十万元以上或者造成国家税款损失数额在五万元以上的,应予立案追诉。 走账这事看着是帮朋友一个忙,落到法律上却是另一回事。有没有真实业务、发票怎么开,每个环节都在影响责任怎么划。真到了被立案侦查那一步,财务负责人、开票人、走账的人各自处在什么位置,需要结合具体证据一笔一笔捋。梁锦荣律师2001年开始执业,是广东邦仁律师事务所刑事部分管主任,对这类案件在公安、检察院、法院各阶段的办案规则比较熟悉。案子情况不同,结论也不一样,建议带着材料当面聊。
免责声明:本网站部分内容转载于互联网公开信息,以传递更多信息和学习之目的,并不意味着赞同其观点或证实其内容的真实性。如转载稿涉及版权等问题,请立即联系管理员,我们会予以更改或删除相关文章,保证您的权利。
梁锦荣律师个人官网 粤公网安备44200102446431号(粤ICP备2026135633号)
联系地址:广东省中山市东区中山五路82号紫岭国际一期1座a区3楼
手机:13823900300