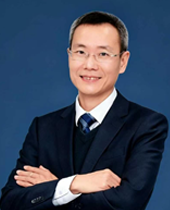
 梁锦荣律师2001年开始执业,律所刑事部分管主任,专注刑事辩护业务,深耕刑事法律实务多年。擅长办理取保候审、不予批捕、不起诉、认罪认罚法律帮助、刑事上诉申诉等业务;处理罪名涵盖诈骗类犯罪、经济犯罪、侵犯... 详细>>
律师姓名:梁锦荣律师
手机号码:13823900300
执业律所:广东邦仁律师事务所
联系地址:广东省中山市东区中山五路82号紫岭国际一期1座a区3楼
虚开增值税专用发票是不少企业容易踩的坑。常见手段有虚增数量、虚构交易、冒用他人名义、内外勾结等,只要没有真实货物购销就开票,或者数量金额不实,都可能触及犯罪。立案标准是虚开税款一万元以上,或者致使国家税款被骗五千元以上。虚开的税额越大,量刑越重,从三年以下到十年以上甚至无期。如果您遇到这方面的问题,欢迎直接联系梁锦荣律师。
一、虚开增值税专用发票的手段主要有
虚开增值税专用发票的手段主要有以下几种:
1、虚增数量。虚增数量就是指向税务机关提交多于实际经营的发票数量。这种手段多用于商品销售。
2、冒用他人名义。这种手段多为伪造他人身份证等证件,以他人名义开具虚假发票。
3、虚构交易。虚构交易指通过制造假借款、假合同、假分红等方式虚构交易,以此开具虚假票据的行为。
4、“内外勾结”。内外勾结即商家与税务机关或税务机关工作人员之间勾结,事先通气,随意开增票。
5、超规模开票。超规模开票主要是指企业通过与其他企业联合起来虚开发票造成虚开金额增多。
缴纳增值税的流程如下:
1、纳税申报:纳税人需按照国家税务局的规定,填制并提交增值税申报表。申报表内应包含工商注册证明、银行开户证明、收入凭证、支出凭证和各种涉税合同等文件。
2、税款计算:根据纳税申报表的内容,计算出应缴纳的增值税税款。
3、缴纳税款:纳税人按照国家税务总局规定的时间和地点,到税务机关或银行进行现金、支票或转账等多种方式缴纳税款。
4、领取发票:纳税人缴纳税款后,可以向税务机关领取增值税专用发票和纳税证明等。
5、调整申报:如果纳税人在申报过程中发现错误或需要调整申报数据,应当及时向税务机关申请调整申报。
6、审核核定:税务机关会对纳税人的申报资料进行审核、查对和核定,并给予意见和建议。
7、发送税务证明:纳税人成功缴纳税款后,税务机关会出具相应证明,并将其送至纳税人的企业注册地址。
综上所述,以上几种手段都属于虚开增值税专用发票的常见行为。严格打击虚开发票行为,有利于规范市场秩序,保护诚信纳税企业的合法权益。
《中华人民共和国刑法》第二百零五条
虚开增值税专用发票或者虚开用于骗取出口退税、抵扣税款的其他发票,是指有为他人虚开、为自己虚开、让他人为自己虚开、介绍他人虚开行为之一的,违反有关规范,使国家造成损失的行为。
二、虚开增值税专用发票犯罪如何构成
虚开增值税专用发票犯罪如何构成如下:
1、没有货物购销或者没有提供或接受应税劳务开具增值税专用发票;
2、有货物购销或者提供或接受了应税劳务,开具数量或者金额不实的增值税专用发票;
3、进行了实际经营活动,让其为自己代开增值税专用发票。
三、虚开增值税专用发票罪立案标准
虚开增值税专用发票罪立案标准是虚开的税款税额在一万元以上或者致使国家税款被骗数额在五千元以上的,应予立案追诉。
虚开增值税专用发票罪的构成条件具体如下:
1、开票者,此类单位和个人以赚取手续费为目的,向那些并无销售货物和提供劳务的单位或个人非法开具增值税专用发票。这些开票者有些是依法成立,合法持有增值税专用发票的法人单位,有些是仅为骗取增值税专用发票而伪造事实和证明,蒙混过关而成立的皮包公司,有些是本身没有专用发票使用权但通过联营等形式成为一般纳税人的经济组织,有些是伪造增值税专用发票或购买了伪造的增值税专用发票后再行虚开的犯罪分子。在上述第一种合法主体中,大部分是偶然虚开一两次增值税专用发票,有的收取一些手续费,有的是为了送人情,不收费用;而后几种则基本上是经常性的甚至是专业性的,形成惯犯或常业犯,其目的十分明确,即收取手续费,牟取暴利;
2、买票者,此类单位和个人通过以较少的费用买到高额进项增值税专用发票,用以抵扣销项税额,从中逃避缴纳大宗税款。这些买票者都是一般纳税人,因为只有一般纳税人才有资格抵扣税款;
3、介绍者,在虚开增值税专用发票犯罪活动中,买票者是购买发票来抵扣税款,开票者是虚开发票以赚取手续费,但双方并不能够随时随地见面成交以达到各自的目的。于是一些专门为买卖双方牵线搭桥的中介单位和人员也随之出现。他们逐渐形成相对固定的人员和地点,一方面拥有天南海北的买主渠道,另一方面又拥有卖主渠道,形成一个四通八达的犯罪网络。这些人对虚开增值税专用发票犯罪活动起到了润滑剂和催化剂作用,社会危害性极大。
综上所述,虚开增值税专用发票罪是属于违法行为,不要随意触犯法律,以免被处以拘役。
《中华人民共和国刑法》第二百零五条
【虚开增值税专用发票、用于骗取出口退税、抵扣税款发票罪】虚开增值税专用发票或者虚开用于骗取出口退税、抵扣税款的其他发票的,处三年以下有期徒刑或者拘役,并处二万元以上二十万元以下罚金;虚开的税款数额较大或者有其他严重情节的,处三年以上十年以下有期徒刑,并处五万元以上五十万元以下罚金;虚开的税款数额巨大或者有其他特别严重情节的,处十年以上有期徒刑或者无期徒刑,并处五万元以上五十万元以下罚金或者没收财产。
单位犯本条规定之罪的,对单位判处罚金,并对其直接负责的主管人员和其他直接责任人员,处三年以下有期徒刑或者拘役;虚开的税款数额较大或者有其他严重情节的,处三年以上十年以下有期徒刑;虚开的税款数额巨大或者有其他特别严重情节的,处十年以上有期徒刑或者无期徒刑。
虚开增值税专用发票或者虚开用于骗取出口退税、抵扣税款的其他发票,是指有为他人虚开、为自己虚开、让他人为自己虚开、介绍他人虚开行为之一的。
第二百零五条之一【虚开发票罪】虚开本法第二百零五条规定以外的其他发票,情节严重的,处二年以下有期徒刑、拘役或者管制,并处罚金;情节特别严重的,处二年以上七年以下有期徒刑,并处罚金。
单位犯前款罪的,对单位判处罚金,并对其直接负责的主管人员和其他直接责任人员,依照前款的规定处罚。
四、虚开增值税专用发票罪怎么判
虚开增值税专用发票的,处三年以下有期徒刑或者拘役,并处二万元以上二十万元以下罚金;虚开的税款数额较大或者有其他严重情节的,处三年以上十年以下有期徒刑,并处五万元以上五十万元以下罚金=虚开的税款数额巨大或者有其他特别严重情节的,处十年以上有期徒刑或者无期徒刑,并处五万元以上五十万元以下罚金或者没收财产。
单位犯相关法律法规的,对单位判处罚金,并对其直接负责的主管人员和其他直接责任人员,处三年以下有期徒刑或者拘役=虚开的税款数额较大或者有其他严重情节的,处三年以上十年以下有期徒刑=虚开的税款数额巨大或者有其他特别严重情节的,处十年以上有期徒刑或者无期徒刑。
虚开发票的手段花样不少,背后还是有没有真实货物交易。案件真正决定走向的,往往是虚开的税额、次数、有没有骗取税款的目的,以及是单位犯罪还是个人犯罪。这些细节怎么认定,会直接影响能不能取保、能不能争取不起诉或轻判。梁锦荣律师是广东邦仁律师事务所刑事部分管主任,从2001年执业至今专注刑事辩护,熟悉从侦查到审判的办案流程,也擅长梳理关键证据制定辩护方案。遇到这类案子,趁早找专业的人把案情捋清楚更稳妥。
免责声明:本网站部分内容转载于互联网公开信息,以传递更多信息和学习之目的,并不意味着赞同其观点或证实其内容的真实性。如转载稿涉及版权等问题,请立即联系管理员,我们会予以更改或删除相关文章,保证您的权利。
梁锦荣律师个人官网 粤公网安备44200102446431号(粤ICP备2026135633号)
联系地址:广东省中山市东区中山五路82号紫岭国际一期1座a区3楼
手机:13823900300