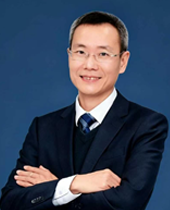
 梁锦荣律师2001年开始执业,律所刑事部分管主任,专注刑事辩护业务,深耕刑事法律实务多年。擅长办理取保候审、不予批捕、不起诉、认罪认罚法律帮助、刑事上诉申诉等业务;处理罪名涵盖诈骗类犯罪、经济犯罪、侵犯... 详细>>
律师姓名:梁锦荣律师
手机号码:13823900300
执业律所:广东邦仁律师事务所
联系地址:广东省中山市东区中山五路82号紫岭国际一期1座a区3楼
骗取出口退税罪的自然人和单位都可能构成,达到刑责年龄、有刑责能力即可,享有出口退税权的企业也可能被追责。入罪要看直接故意、假报出口等欺骗手段和数额较大,量刑按数额较大、巨大分档,立案追诉标准一万元以上。为更好帮您解决中山虚开增值税专用发票罪辩护律师推荐的问题,整理了相关专业知识、实务操作、法律和案例,欢迎直接联系梁锦荣律师。
一、骗取出口退税罪的犯罪主体
骗取出口退税罪主体为一般主体,凡达到刑事责任年龄且具备刑事责任能力的自然人均能构成骗取出口退税罪主体,单位亦能构成骗取出口退税罪。
中国享有出口退税权的单位有三种:
1、享有独立对外出口经营权的中央和地方的外贸企业、工业贸易公司以及部分工业生产企业;
2、特定出口退税企业,如外轮供应公司、对外承包工程公司等;
3、委托出口企业。前两种单位可直接申报出口退税,自然可以构成骗取出口退税罪主体、后一种情况中、委托方虽不具有直接出口经营权,但其仍有权享有出口退税利益,所以也可以构成骗取出口退税罪主体。至于代理方本身具有直接出口经营权,当然可以成为骗取出口退税罪主体。
骗取出口退税罪的数额认定标准如下:
1、骗取国家出口退税款5万元以上的,为“数额较大”;
2、骗取国家出口退税款50万元以上的,为“数额巨大”;
3、骗取国家出口退税款250万元以上的,为“数额特别巨大”。
综上所述,骗取出口退税罪主体为一般主体,凡达到刑事责任年龄且具备刑事责任能力的自然人均能构成骗取出口退税罪主体,单位亦能构成骗取出口退税罪。
《中华人民共和国刑法》第二百零四条
【骗取出口退税罪】【逃税罪】以假报出口或者其他欺骗手段,骗取国家出口退税款,数额较大的,处五年以下有期徒刑或者拘役,并处骗取税款一倍以上五倍以下罚金;数额巨大或者有其他严重情节的,处五年以上十年以下有期徒刑,并处骗取税款一倍以上五倍以下罚金;数额特别巨大或者有其他特别严重情节的,处十年以上有期徒刑或者无期徒刑,并处骗取税款一倍以上五倍以下罚金或者没收财产。
纳税人缴纳税款后,采取前款规定的欺骗方法,骗取所缴纳的税款的,依照本法第二百零一条的规定定罪处罚;骗取税款超过所缴纳的税款部分,依照前款的规定处罚。
二、骗取出口退税罪的构成要件是什么
1、主体要件。按照现行有效的法律规定,骗取出口退税罪的主体为一般主体,既包括企事业单位,又包括自然人;
2、客体要件。骗取出口退税罪侵犯的客体为复杂客体,既包括国家的出口退税管理制度,又包括国家税款的财产所有权;
3、主观方面。骗取出口退税罪的主观方面表现为直接故意,间接故意和过失并不构成本罪;
4、客观方面。骗取出口退税罪的客观方面主要表现为行为人以假报出口或者其他欺骗手段骗取国家出口退税款,且数额较大。
三、骗取出口退税罪量刑标准
骗取出口退税罪的量刑标准,具体如下:
行为人以假报出口或者其他欺骗手段骗取国家出口退税款,并且数额较大的,一般会处五年以下有期徒刑或者拘役,并处骗取税款一倍以上五倍以下罚金;
数额巨大或者有其他严重情节的,应处五年以上十年以下有期徒刑,并处骗取税款一倍以上五倍以下罚金。
骗取出口退税罪的立案标准,具体如下:
骗取国家出口退税款,数额在一万元以上的,应予立案追诉;
以假报出口或者其他欺骗手段,骗取国家出口退税款,数额较大的;
处五年以下有期徒刑或者拘役,并处骗取税款一倍以上五倍以下罚金的。
骗取出口退税罪的构成要件,具体如下:
客体要件:骗取出口退税罪侵犯的客体,是国家出口退税管理制度和国家财产权;
客观要件:骗取出口退税罪在客观方面表现为采取以假报出口等欺骗手段,骗取国家出口退税款,数额较大的行为;
主体要件:骗取出口退税罪主体为一般主体;
主观要件:骗取出口退税罪在主观方面为直接故意,并且具有骗取出口退税的目的。
《中华人民共和国刑法》第二百零四条
【骗取出口退税罪;逃税罪】以假报出口或者其他欺骗手段,骗取国家出口退税款,数额较大的,处五年以下有期徒刑或者拘役,并处骗取税款一倍以上五倍以下罚金;数额巨大或者有其他严重情节的,处五年以上十年以下有期徒刑,并处骗取税款一倍以上五倍以下罚金;数额特别巨大或者有其他特别严重情节的,处十年以上有期徒刑或者无期徒刑,并处骗取税款一倍以上五倍以下罚金或者没收财产。
纳税人缴纳税款后,采取前款规定的欺骗方法,骗取所缴纳的税款的,依照本法第二百零一条的规定定罪处罚;骗取税款超过所缴纳的税款部分,依照前款的规定处罚。
骗取出口退税罪案件里,主体是自然人还是单位、有没有出口退税资格、主观上是否直接故意、客观上用了什么欺骗手段、数额落在哪个档位,都会影响辩护思路。具体案情不同,处理方式也可能不一样,遇到实际纠纷,尽早找专业刑事律师沟通更稳妥。梁锦荣律师在广东邦仁律师事务所长期专注刑事辩护,熟悉公安侦查、检察院审查起诉和法院审判流程,能结合在案证据和事实给出个性化法律意见。
免责声明:本网站部分内容转载于互联网公开信息,以传递更多信息和学习之目的,并不意味着赞同其观点或证实其内容的真实性。如转载稿涉及版权等问题,请立即联系管理员,我们会予以更改或删除相关文章,保证您的权利。
梁锦荣律师个人官网 粤公网安备44200102446431号(粤ICP备2026135633号)
联系地址:广东省中山市东区中山五路82号紫岭国际一期1座a区3楼
手机:13823900300